「そろそろ一人暮らしを始めたい。でも、給料日前になるといつも口座残高がギリギリで、正直今の貯金でやっていけるのか分からない」。そんなモヤモヤを抱えている方は多いのではないでしょうか。憧れだけが先行して、肝心の「いくら貯めればいいのか」が分からないまま、なんとなく踏み出せずにいる方も少なくないはずです。この記事では、貯金額の具体的な目安と、無理なく貯めるための方法を順番に解説します。
私も貯金を始めた頃は、目標額が分からないまま闇雲に節約していて、途中で息切れしてしまった経験があります。まずはゴールを決めることが、貯金を続ける一番のコツだと感じました。
一人暮らし前に必要な貯金額の目安
必要な貯金額は、大きく分けて「初期費用」と「生活予備費」の2つで考えると分かりやすくなります。
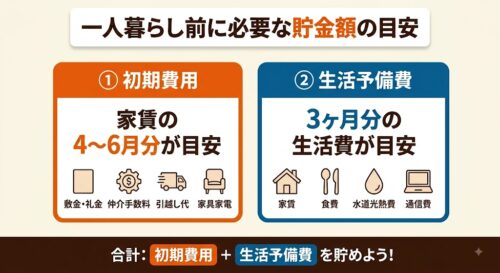
①初期費用(家賃の4〜6ヶ月分が目安)
初期費用には、主に以下のような項目が含まれます。
- 敷金
- 礼金
- 仲介手数料
- 前家賃
- 火災保険料
- 引っ越し業者費用
- 家具・家電購入費
これらを合計すると、家賃の4〜6ヶ月分程度が目安になります。家賃7万円の物件であれば、28万〜42万円程度です。それぞれの費用の詳しい内訳は、初期費用について解説した記事でまとめています。
②生活予備費(3ヶ月分の生活費が目安)
初期費用とは別に、入居後の生活費として最低でも生活費3ヶ月分を確保しておくと安心です。給料日前に急な出費が重なっても対応でき、精神的な余裕にもつながります。
| 項目 | 目安金額(1ヶ月あたり) |
|---|---|
| 家賃 | 7万円 |
| 食費 | 3〜4万円 |
| 水道・光熱費 | 1〜1.5万円 |
| 通信費 | 0.5〜1万円 |
| 日用品・雑費 | 0.5〜1万円 |
上記の場合、1ヶ月の生活費はおよそ12〜14.5万円となるため、3ヶ月分では36万〜43.5万円程度が目安になります。
家賃の水準によって生活予備費の目安も変わってきます。家賃以外の生活費(食費・水道光熱費・通信費・日用品雑費の合計5〜7.5万円)を目安に、家賃別の1ヶ月の生活費と3ヶ月分の生活予備費をまとめると、以下のようになります。
| 家賃 | 1ヶ月の生活費の目安 | 生活予備費(3ヶ月分)の目安 |
|---|---|---|
| 7万円 | 約12〜14.5万円 | 約36〜43.5万円 |
| 8万円 | 約13〜15.5万円 | 約39〜46.5万円 |
| 9万円 | 約14〜16.5万円 | 約42〜49.5万円 |
| 10万円 | 約15〜17.5万円 | 約45〜52.5万円 |
家賃が上がるほど、生活予備費として確保しておきたい金額も比例して大きくなります。ご自身が検討している家賃帯に近い行を参考にしてみてください。なお、金額はあくまで一例であり、住む地域や生活スタイルによって変動します。
トータルでいくら貯めればいい?
初期費用と生活予備費を合わせると、家賃7万円の物件を想定した場合、おおよそ65万〜85万円程度が一人暮らし開始前の貯金目標の目安になります。家賃8万〜10万円の場合も、上表の生活予備費に初期費用の目安を足すことで、同じように計算できます。
「思ったより多い」と感じる方も多いかもしれませんが、この金額を一気に貯めようとする必要はありません。特に初期費用の中でも引っ越し業者の料金は、荷物量や距離、時期によって差が出やすい部分です。実際にいくらかかるのか気になる方は、引っ越し料金の一括見積もりサービスを使うと、複数社の料金を手軽に比較しながら把握できます。目標額の精度を上げる意味でも、早めに一度チェックしておくと安心です。
次の章では、この目標額に向けて無理なく貯めていく方法を紹介します。
無理なく貯金するための3つの方法
①目標額から逆算して毎月の貯金額を決める
漠然と「貯金しよう」と思うより、「〇ヶ月後までに〇万円」というゴールを先に決めるほうが継続しやすくなります。たとえば70万円を10ヶ月で貯める場合、月々7万円が目標になります。
- 引っ越し予定時期を先に決める
- 目標額÷残り月数で、月々の貯金額を算出する
- 毎月の貯金額を給料日に先取りで確保する
②先取り貯金の仕組みを作る
「余ったら貯金する」方法は、使ってしまいがちで続きにくい傾向があります。給料が入ったタイミングで貯金分を別口座に自動的に移す「先取り貯金」の仕組みを作っておくと、意識しなくても貯金額が積み上がっていきます。
| 方法 | 特徴 |
|---|---|
| 自動積立定期預金 | 銀行アプリで設定でき、手間がかからない |
| 給与天引きの財形貯蓄 | 会社に制度があれば利用しやすい |
| 別口座への手動振込 | 制度がない場合の代替手段。振込を忘れないよう日付を固定するのがコツ |
③固定費から見直す
貯金というと食費を削るイメージを持たれがちですが、我慢が続きにくく挫折の原因にもなります。先に見直したいのは、一度の手続きで効果が続く「固定費」です。
- 使っていないサブスクリプションの解約
- 格安SIMへの乗り換え
- 保険内容の見直し
固定費は一度見直せば効果が翌月以降も継続するため、日々の我慢に頼らず貯金ペースを底上げしやすい部分です。
貯金が目標額に届かないときの考え方
引っ越し予定日までに目標額へ届かない場合もあると思います。その際は、以下のような選択肢もあわせて検討してみてください。
- 引っ越し時期を1〜2ヶ月後ろ倒しにする
- 家賃を下げ、初期費用・生活予備費の目安自体を見直す
- 礼金なし物件やフリーレント物件を選び、初期費用を抑える
無理に予定通り進めるより、資金面に余裕を持たせたほうが、入居後の生活が安定しやすくなります。
まとめ
一人暮らし前の貯金額は、「初期費用(家賃4〜6ヶ月分)」と「生活予備費(生活費3ヶ月分)」を合わせて考えるのが目安です。目標額を先に決め、先取り貯金と固定費の見直しを組み合わせれば、無理なく着実に貯めていくことができます。
初期費用の内訳をもう少し詳しく知りたい方は、初期費用についてまとめた記事もあわせてご覧ください。
コメント